ろうきんでおまとめ・借り換えはできる?カードローン「マイプラン」の金利・審査・手順
※この記事は2026年10月時点の各社公式サイトの掲載内容や制度をもとにまとめています。個別の商品条件は必ず各社の公式サイトでご確認ください。
ろうきん(労働金庫)に「おまとめローン」という名称の専用商品があるかは金庫ごとに異なりますが、カードローン「マイプラン」やフリーローンを「他の借入の返済」に使う借り換えは、多くの場面で検討対象になります。金利は中央ろうきんの例で団体会員構成員が年8.725%(引下げ前)、取引条件を満たすと年4.525%で、消費者金融の年18.0%前後や銀行カードローンの年14%台から借り換えれば利息負担は大きく下がります。
ただし、ろうきんは勤続1年以上・前年年収150万円以上などの入口条件があり、審査は保守的で手続きに時間がかかります。すでに返済が遅れている人は通りにくく、借り換えより先に相談窓口を使うべきケースもあります。この記事では、ろうきんでの借り換えの可否、金利効果、手順、失敗パターンを整理します。
マイプランの基本条件(中央ろうきんの例)
| 項目 | 内容 |
|---|---|
| 金利 | 変動金利・保証料込。団体会員構成員 提示年8.725%、最大引下げ後年4.525%(引下げ幅最大年4.2%)。生協組合員・一般勤労者はWebページに数値の掲載なし |
| 限度額 | 10万〜500万円(会員区分で異なる) |
| 年齢 | 申込時20歳以上、契約時65歳未満 |
| 勤続・年収 | 同一勤務先1年以上(自営業3年以上)、前年税込年収150万円以上 |
| 対象 | 出資団体会員の構成員、または関東1都7県(茨城・栃木・群馬・埼玉・千葉・東京・神奈川・山梨)に居住・勤務する給与所得者 |
| 返済 | 定額型または残高スライド型、毎月1回。残高30万円以下で月5,000円〜、450万円超〜500万円で月70,000円 |
| 増額 | 仮審査申込で極度額の増額が可能 |
資金使途(他社借入の返済に使えるか)、借り換え専用の商品の有無、必要書類は、ろうきんごとに異なります。北海道ろうきんなど他のろうきんは、限度額や金利の数値が中央ろうきんと異なります。
借り換えで金利はどれだけ変わるか
残高100万円を1年間借りた場合の利息を単純比較すると次のようになります(元金が減らない前提の概算)。
| 借入先の例 | 年率 | 1年間の利息(概算) |
|---|---|---|
| 大手消費者金融(上限金利) | 18.0% | 約18万円 |
| 銀行カードローン(100万円未満の一般的な上限) | 14.5% | 約14.5万円 |
| 中央ろうきん マイプラン(団体会員・引下げ前) | 8.725% | 約8.7万円 |
| 中央ろうきん マイプラン(団体会員・最大引下げ後) | 4.525% | 約4.5万円 |
利息が減れば、同じ返済額でも元金の減りが早くなり、完済までの期間が短くなります。ただし、借り換え後に毎月の返済額を最低額まで下げてしまうと、返済期間が延びて総額が増えることがあります。借り換え前と同じかそれ以上の返済額を維持するのが、総額を減らすための条件です。
借り換えの手順
- 自分の居住地・勤務地のろうきんを確認する。勤務先に労働組合があれば団体会員かを確認する
- 現在の借入を一覧にする(借入先・残高・金利・返済日・毎月の返済額)
- ろうきんの公式サイトで、マイプラン(またはフリーローン)の資金使途に他社借入の返済が含まれるかを確認し、仮審査を申し込む
- 仮審査通過後、本人確認書類・収入証明書(源泉徴収票など)を提出する。借り換えの場合、現在の借入の返済予定表や残高が分かる書類を求められることがある
- 本審査通過後に契約。ろうきんの普通預金口座が返済口座になる
- 借入金で既存のローンを完済する。ろうきんが直接振り込む形式か、本人が返済するかは商品による
- 完済した既存のカードローンは解約する
Web仮審査から契約・カード到着まで、数週間かかることを前提にしてください。既存の返済日が迫っている場合は、借り換えの完了を待たずに約定返済を続ける必要があります。
借り換えで失敗するパターン
- 元のカードローンを解約せず残す:枠が残っていると再び借りてしまい、借入が二重になる。最も多い失敗です
- 返済額を最低額に下げる:月々は楽になるが、期間が延びて総額が増える
- 返済が遅れている状態で申し込む:信用情報に延滞があると審査に通りにくい。借り換えの前に、まず現在の返済を正常化する
- 入口条件を確認せず申し込む:勤続1年未満、年収150万円未満、営業エリア外は申込段階で対象外
- 短期間に複数の金融機関へ申し込む:申込記録は信用情報に6か月残り、件数が多いと不利
ろうきんで通らない場合の選択肢
入口条件を満たさない、または審査に通らなかった場合、貸金業者のおまとめ専用商品が選択肢になります。おまとめは総量規制の「例外貸付」(顧客に一方的に有利となる借換え)に当たるため、年収の3分の1を超える残高でも利用できる場合がありますが、残高は総量規制の計算に算入されます。
| 商品 | 金利 | 上限額 | 主な条件 |
|---|---|---|---|
| アイフル おまとめMAX | 3.0〜17.5% | 800万円 | — |
| レイク de おまとめ | 6.0〜17.5%(100万円以上は6.0〜15.0%) | 500万円 | 20〜70歳、最長10年120回 |
| SMBCモビット おまとめローン | 3.00〜18.00% | 800万円 | 満20〜65歳、最長160回、銀行カードローンは対象外、追加借入不可 |
| アコム 借換え専用ローン | 7.7〜18.0% | 300万円 | 借換え専用 |
上限金利はろうきんより高く、借り換えで金利が下がるかは現在の金利との比較次第です。すでに返済が遅れている、借入が年収の半分を超えているといった状態なら、借り換えより債務整理を含めた相談が先です。日本貸金業協会 貸金業相談・紛争解決センター(0570-051051)、法テラス(0570-078374)、消費者ホットライン(188)で無料相談できます。
よくある質問
Q. 労働組合員でなくてもろうきんで借り換えできますか?
A. 中央ろうきんの例では、営業エリアに居住・勤務する給与所得者も対象です。ただし団体会員構成員より金利区分は高くなります。
Q. ろうきんは総量規制の対象ですか?
A. ろうきんは労働金庫法に基づく金融機関で、貸金業法の総量規制の対象外です。ただし年収に対する借入額は独自基準で審査されます。
Q. 借り換え後、元のカードローンは残しておいてもよいですか?
A. 解約を推奨します。枠が残っていると再び借りてしまうリスクがあり、他のローン審査でも借入枠として見られます。
申込前に確認したいこと
- マイプラン(またはフリーローン)の資金使途に、他社借入の返済が含まれるか
- 借り換え専用の商品があるか、既存の借入先へ直接振り込む形式か
- 生協組合員・一般勤労者に適用される金利と、必要書類
いずれも居住地・勤務地のろうきんの商品概要か窓口で確認してください。
まとめ
- ろうきんのマイプランは資金使途が認められれば借り換えに使える。可否と必要書類はろうきんごとに異なる
- 中央ろうきんの例で団体会員は年8.725%、最大引下げ後4.525%。年18%からの借り換えなら利息は大幅に減る
- 勤続1年・年収150万円以上などの入口条件があり、手続きには数週間かかる。返済が遅れている人は通りにくい
- 借り換え後は元のカードローンを解約し、返済額を下げすぎない
関連記事:ろうきんカードローンとしんきんカードローンの違い/おまとめローンで失敗しやすい5パターン/おまとめローンの選び方
一緒に読まれている記事一覧
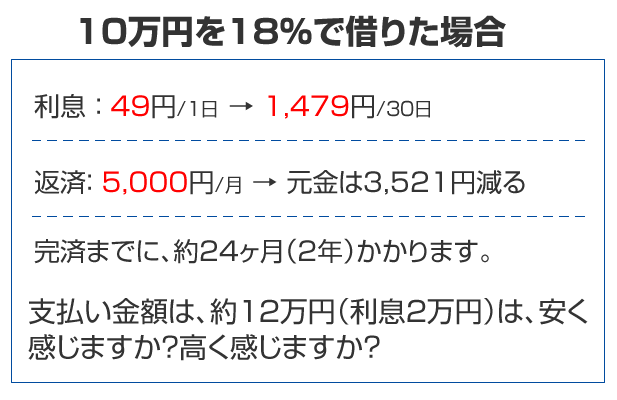 カードローン返済の仕組み|約定返済と随時返済、3つの返済方法、残高スライド方式の見方
 銀行カードローンの審査は銀行ごとに違う?保証会社・申込条件・口コミから分かること
 銀行カードローンなら収入ゼロでもOK!専業主婦でも気軽に申し込める女性向けカードローンがあります!
 ろうきん(労働金庫)のカードローン「マイプラン」とは|金利・申込条件・銀行との違い
 信用金庫のカードローンとは|しんきんカードローンの条件を銀行・消費者金融と比較
 カードローンを滞納するとどうなる|遅延損害金・信用情報・一括請求までの流れと相談先